


Het is gemakkelijk om je te verstoppen als je klein bent
Het is gemakkelijk om je te verstoppen als je klein bent.
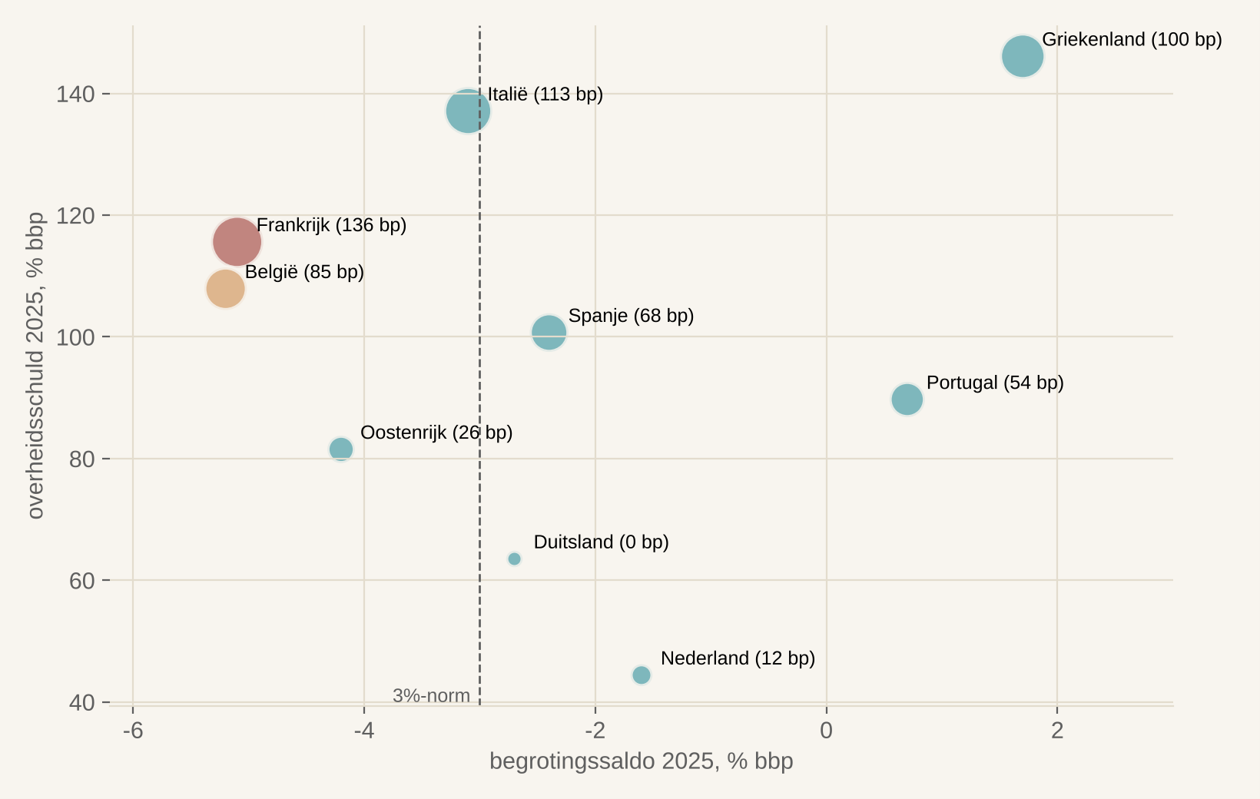
Zet je voor de eurolanden het begrotingssaldo af tegen de overheidsschuld, en laat je de bolgrootte de spread t.o.v. Duitsland weergeven, dan valt één ding meteen op: België en Frankrijk liggen naast elkaar.
- België: tekort ca. 5,2% van het bbp, schuld ca. 108%
- Frankrijk: tekort ca. 5,1% van het bbp, schuld ca. 116%
Ons begrotingstekort is even groot als dat van Frankrijk. Toch betalen we zo’n 50 basispunten minder (85 bp tegenover 136 bp).
Dat komt niet doordat onze cijfers beter zijn. Frankrijk is groot en systeemrelevant, dus de markt kijkt er permanent naar. Elke regeringscrisis in Parijs haalt de voorpagina’s. België is klein, en daardoor kunnen we ons nog verstoppen.
Wat kost 10 basispunten eigenlijk?
Dat lijkt weinig, maar reken even mee:
- In 2026 geeft het Agentschap van de Schuld ruim €51 miljard aan OLO’s uit. 10 bp extra op dat bedrag kost ongeveer €50 miljoen per jaar, en dat geldt alleen voor de leningen van dit ene jaar.
- Die kost komt elk jaar terug, gedurende de hele looptijd van de obligatie (gemiddeld meer dan 9 jaar). Elk jaar komt er bovendien een nieuwe schijf bij.
- Na verloop van tijd wordt de volledige schuld (bijna €700 miljard) tegen die hogere rente geherfinancierd. Dan kost 10 bp op lange termijn zo’n €700 miljoen per jaar.
En dan de kloof met Frankrijk. Moesten wij ook 50 bp meer betalen, dan loopt de rekening op tot zo’n €3,5 miljard per jaar. Dat is meer dan het volledige jaarbudget van de FOD Justitie: alle rechtbanken, parketten en gevangenissen samen.
De Griekse Augiasstal reinigen.
Griekenland heeft de hoogste schuld van de groep (ca. 146% van het bbp), maar betaalt een spread van 100 bps. Dat is lager dan Italië en een heel stuk lager dan Frankrijk. De reden is dat Griekenland een begrotingsoverschot heeft. De markt prijst niet alleen hoe hoog de schuld is, maar vooral in welke richting ze gaat. En bij de Grieken is die richting tegenwoordig goed.
Een groot deel van die ommekeer zit in het pensioenstelsel. Dat leek structureel sterk op het Belgische: een omslagstelsel, aparte regimes per statuut, ambtenaren die een gunstiger pensioen hebben, etc.
- De pensioenleeftijd ging naar 67 voor iedereen, en is nu in principe gekoppeld aan de levensverwachting.
- Het pensioen wordt berekend op de hele loopbaan in plaats van op de laatste, beste jaren. Er vond een herrekening plaats van alle pensioenen, niet enkel van de toekomstige.
- Wie al gepensioneerd was, droeg ook bij: het 13de en 14e pensioen verdween en hogere ambtenarenpensioenen werden fors verlaagd, tot wel 40% voor de 2% hoogste pensioenen. Griekse rechters zijn, net als in België, ontvangers van deze pensioenen. Ze probeerden de verlaging van hun eigen pensioenen te blokkeren, maar het Europees Hof voor de Rechten van de Mens keurde dit alsnog goed.
- Voor jonge werknemers wordt het aanvullend pensioen voortaan op een eigen rekening gespaard, en niet meer betaald door de werkenden van de toekomst.
Samen met een veel betere belastinginning en jaren van primaire overschotten maakt dat de Griekse koers geloofwaardig.
De les voor België?
Vandaag krijgen we krediet van de markt omdat we klein en onopvallend zijn, niet omdat we het verdienen. Griekenland toont dat de markt een land beloont zodra het de richting echt omgooit.
Daar moet je dan wel iedereen bij betrekken, en niet alleen de jonge generaties.
Bron: Eurostat (gov_10dd_edpt1, EDP-notificatie april 2026); bolgrootte = spread t.o.v. Bund (TradingView) — laatste datapunt: jaar 2025 (EDP april 2026); spreads 2026-10-08
