

Value Square blijft al twintig jaar het waardebeleggen trouw
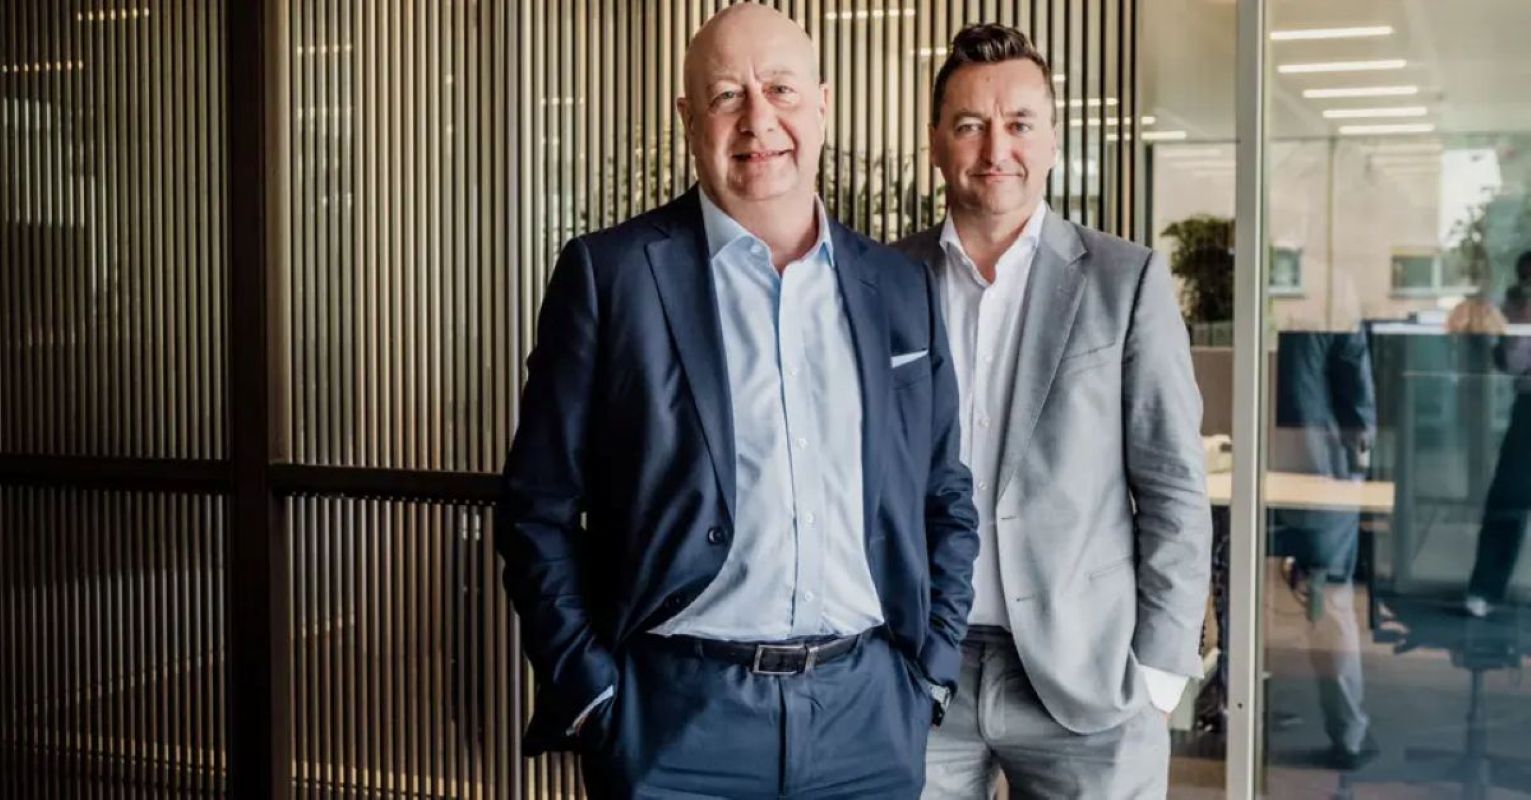
De Gentse vermogensbeheerder Value Square bestaat twintig jaar, en Koen Hofmann (ex-KBC Securities) is er tien jaar CEO. In die periode groeide het beheerd klantenvermogen tot een miljard euro. “Wij kijken niet naar wat banken of andere vermogensbeheerders doen. Wij blijven ons DNA trouw.”
De naam Value Square verwijst naar ‘waardebeleggen’, een beleggingsfilosofie die erin bestaat dat ondergewaardeerde aandelen opgepikt worden in de veronderstelling dat ze op een gegeven moment weer tegen hun intrinsieke waarde zullen noteren. “Wij zoeken beursgenoteerde bedrijven met een stabiele cashflow en een sterke balans die onder hun intrinsieke waarde noteren. Die pikken we op en daarna laten we de tijd zijn werk doen. Je moet soms wat geduld hebben, maar er komt altijd een moment dat dergelijke aandelen een forse inhaalbeweging maken”, legt commercieel directeur Pascal Cornelis uit.
Cornelis was één van de medeoprichters van Value Square toen enkele werknemers van Bank Corluy (dat net overgenomen was door ABN AMRO) in 2006 de handen in elkaar sloegen. Met Value Square wilden ze hun expertise inzake vermogensbeheer en beleggingsadvies voor eigen rekening valoriseren: “We kunnen onze klanten heel goed uitleggen waarom we in een bepaald bedrijf investeren of bepaalde keuzes maken. We steken er ook onze eigen centen in”, zegt Cornelis.
“Value Square is al die jaren trouw gebleven aan zijn DNA”, zegt Koen Hoffman, sinds 2016 CEO van de Gentse vermogensbeheerder. “Wij beleggen met onze fondsen alleen in beursgenoteerde aandelen waarin we zelf geloven, we verkopen geen producten van anderen. De voorbije jaren hebben we vooral de werking en governance geprofessionaliseerd, en fors geïnvesteerd in automatisering waardoor we zeer kostenefficiënt zijn."
Geert Noels richtte in dezelfde periode als jullie Econopolis op, en zit nu al aan circa 4 miljard euro beheerd klantenvermogen. Hoe komt het dat jullie daar ver achter blijven?
KOEN HOFFMAN. “Iedereen maakt zijn eigen keuzes. Wij hebben alleen onze eigen aandelenfondsen in de aanbieding. We verkopen geen andere producten en doen geen andere activiteiten, wat elk mogelijk belangenconflict uitsluit. We houden het heel zuiver en transparant voor de klant. Value Square is geen private bank of wealth manager, wij zijn een gespecialiseerde boetiek. Als je kijkt naar de pure aandelenfondsen zijn wij bij de grotere van de kleintjes. Toen ik hier in 2016 toekwam, hadden we 300 miljoen euro vermogen onder beheer. Nu zitten we aan een miljard euro. Dat is een gezonde en beheersbare groei, en daarmee halen we ruimschoots het olympisch minimum van onze sector.”
‘Als ik aan mijn zus uitleg wat Value Square doet, dan zeg ik dat wij een gespecialiseerde vishandel zijn’
- Koen Hoffman, CEO Value Square
Wat is die vereiste minimale schaalgrootte?
HOFFMAN. “Om een efficiënte en professionele vermogensbeheerder te zijn heb je toch een half miljard aan klantenvermogens nodig. Daaronder wordt het moeilijk. Zeker om rendabel te zijn. Daar zijn wij in geslaagd door onze systemen en processen te automatiseren en door ons eenvoudig model van discretionair beheer via een zevental huisfondsen. Tien jaar geleden telde Value Square veertien voltijdse medewerkers, nu zeventien, terwijl het beheerd vermogen in die periode verdrievoudigd is. We letten op de kleintjes, elke euro wordt twee keer omgedraaid. Ons doel is onder de mediaan te zitten met de kosten voor onze klanten, en dat lukt.”
Er is al jaren een consolidatie bezig onder vermogensbeheerders. Willen jullie daar een actieve rol in spelen?
HOFFMAN. “De beste graadmeter voor succes is je eigen interne groei. Daar ligt onze focus. Wij denken dat onze aanpak een plaats heeft in het vermogen van ondernemers en ondernemende families. Wat externe groei betreft zijn de mogelijkheden beperkt. Er zijn nog enkele kleinere vermogensbeheerders actief, maar met het oog op een overname moet er een match met het DNA en de beleggingsfilosofie zijn. Wij zullen ons huidige model niet aanpassen of verloochenen om er andere mensen bij te betrekken.”
En omgekeerd: komen er soms potentiële overnemers aankloppen bij Value Square?
HOFFMAN. “Ja, om de paar weken. Wij luisteren altijd zeer geïnteresseerd en respectvol naar iedereen. Samen met de raad van bestuur bekijken we alles, maar vandaag is er niets concreets. Er zijn boetieks in het buitenland, met vergelijkbare activiteiten als Value Square, die ervoor gekozen hebben samen te gaan met een verzekeringsmaatschappij. Maar als ik kijk naar de grotere spelers in vermogensbeheer, dan zijn die vooral bezig met ETF-achtige oplossingen. Dat zou een aanslag op onze identiteit zijn.”
Value Square lijkt zijn cliënteel vooral te werven in het eigen netwerk van ondernemers en zet weinig in op marketing om naambekendheid te krijgen bij het grote publiek. Is dat een bewuste keuze?
PASCAL CORNELIS. “De basis van ons cliënteel zijn een kleine duizend ondernemende families en individuen. Het klopt dat we het vooral moeten hebben van mond-tot-mondreclame, maar dat is gewoon de beste reclame. Het toont dat onze klanten tevreden zijn, in die mate dat ze een ambassadeur van het bedrijf worden. Veel van onze klanten hebben intussen al een nulleke achter hun initiële investering staan. We trekken jaarlijks nieuwe middelen aan en verliezen nauwelijks klanten dankzij de goede prestatie van onze fondsen. We mikken op een minimaal rendement van 7 tot 8 procent per jaar doorheen de cyclus. De voorbije jaren zijn we erin geslaagd jaarlijks zo’n 50 tot 75 miljoen euro vers geld aan te trekken, en dit jaar zal dat zelfs meer zijn. Dat zorgt voor een rendabele en controleerbare groei.”
Wie ziet u als uw grootste concurrenten?
HOFFMAN. “In alle eerlijkheid: wij zijn daar niet mee bezig. Wij kijken niet naar wat anderen doen. Wie te veel naar anderen kijkt, is niet bezig met zijn klanten. Elk moet zijn eigen verhaal schrijven. Het is niet omdat morgen bepaalde private banken hun aanbod uitbreiden naar private equity, dat wij ook private equity gaan doen. Als ik aan mijn zus uitleg wat Value Square doet, dan zeg ik dat wij een gespecialiseerde vishandel zijn, een zaak die productkennis hoog in het vaandel draagt.”
In de stad waar ik woon zijn de meeste gespecialiseerde viswinkels verdwenen.
HOFFMAN. “Net dat maakt onze positie interessant. Vroeger was er om elke hoek een vermogensbeheerder en nu niet meer. Wij zijn de overgebleven gespecialiseerde vishandel, en ja, je kunt ook naar de Carrefour gaan om vis te kopen. Er is voldoende plaats op de markt voor iedereen, maar wij willen een heel duidelijke smoel hebben. Daarom huldigen we al twintig jaar dezelfde beleggingsfilosofie.”
Over die beleggingsfilosofie gesproken: waardebeleggen, wie gelooft daar nog in? Het rendement blijft al jaren achter op de brede markt. Hoe houden jullie het geloof in ‘value’ intact?
HOFFMAN. “Toen ik mijn carrière begon, waren Coca-Cola, Unilever en Procter & Gamble de bedrijven die uit hun voegen barstten, later waren er de baby-Bells die opgesplitst werden, en vandaag zijn het de techbedrijven. Hypes zijn van alle tijden. Wat ik weet, is dat onze fondsen tussentijds, want we hebben ook al twee zware crashes meegemaakt, een zeer degelijk rendement neergezet hebben. Zolang je de klanten dat kunt bieden, zie ik het probleem niet.”
CORNELIS. “Valuebeleggen resulteert altijd in een mooi rendement, en zal nooit in je gezicht ontploffen. Met onze beleggingsfilosofie brengen we gemoedsrust, prijs en kwaliteit samen. Wij willen onze klanten ontzorgen door als vermogensbeheerder de morele verantwoordelijkheid voor de investeringen op te nemen. Een casinomentaliteit hoort hier niet thuis en dus lopen wij de hype van het moment niet achterna.”
Missen jullie dan geen belangrijk stuk rendement door op dit moment tech links te laten liggen?
CORNELIS. “Het is niet zo dat we helemaal niet in tech investeren. Een paar jaar geleden hebben we een positie in Samsung Electronics genomen. Dat aandeel dobberde maar wat aan en is uiteindelijk maal vier gegaan. Maar alles vertrekt vanuit de analyse die we maken van de waarde. Samsung noteerde tegen 0,8 keer de boekwaarde en een kwart van de beurswaarde bestond uit cash op de balans. Wij zijn een huis van discipline. Value is not negotiable. Ook in holdings zien we vaak potentieel omdat de som van de delen de waarde van de individuele participaties veelal niet weerspiegelt.”
‘De voorbije jaren zijn we erin geslaagd jaarlijks zo’n 50 tot 75 miljoen euro vers geld aan te trekken, en dit jaar zal dat zelfs meer zijn’
- Pascal Cornelis, CCO Value Square
We leven in tijden van hangmatbeleggers. ETF’s zijn heel populair, zeker bij jongeren. Hoe kijken jullie tegen die evolutie aan?
HOFFMAN. “Iedereen die belegt voor later maakt mij blij. Maar wij geloven in actief beheer als een aanvulling in de portefeuille en het vermogen van investeerders. Ik denk dat steeds meer mensen inzien dat er via passief beheer een concentratierisico ontstaat. Zowat 80 procent van de indexfondsen investeert in dezelfde bedrijven. Wat als die, bijvoorbeeld aangestuurd door AI, allemaal op hetzelfde moment beslissen om te verkopen? Dat inzicht kan actief beheer in het juiste perspectief zetten.”
ETF’s zijn populair omdat de kosten veel lager liggen dan bij actief beheerde fondsen.
HOFFMAN. “Ik weet niet of het prijsverschil zo groot is als veel mensen denken. Bij ETF’s zijn er ingebedde kosten die oplopen tot minimaal 20 of 30 basispunten. Wij rekenen onze klanten 1 procent op hun totale portefeuille aan. Daarmee zitten we netjes tussen de ETF’s en de duurdere banken, waar je al snel aan 2 procent kosten komt. En wij bieden service en kennis, iets wat bij ETF’s niet aan de orde is.”
Dat neemt niet weg dat wie momenteel een ETF koopt die belegt in de MSCI World Index, minder kosten betaalt en een hoger rendement haalt.
CORNELIS. “Dat zal nog moeten blijken. De toekomst zal uitwijzen of er in die index niet heel veel opgeblazen lucht zit. Als ik in mijn portefeuille 80 procent dezelfde aandelen heb, zou ik toch even nadenken en misschien iets anders proberen. Er zijn veel middelgrote bedrijven die niet in indexfondsen zitten en tegen veel lagere multiples noteren dan de bekende largecaps. Wij geven onze klanten veel duiding, zodat ze begrijpen waarom we iets doen en iets niet doen. Dat is superbelangrijk. Elk kwartaal houden wij een investor call waarin we uitleggen wat er gewerkt heeft en wat niet. Daar neemt telkens de helft van ons cliënteel aan deel, dat is ongemeen veel.”
HOFFMAN. “Wij willen dat mensen zich niet gedragen als een speculant maar als een mede-aandeelhouder. Wat wij onze klanten meegeven, dat is iets voor de lange duur. Wij zitten graag tien jaar in een bedrijf. Zolang de intrinsieke waarde hoger is dan de portefeuillewaarde, zijn wij zeer graag aandeelhouder. De waarde-opbouw duurt soms drie jaar, soms tien jaar. Maar als je daar geduld in hebt, dan zal je vermogen opbouwen.”
Wat als index- of hangmatbeleggen het speelveld volledig zou innemen?
HOFFMAN. “Heel veel van het indexbeleggen wordt gestuurd door mensen actief in private banking en vermogensbeheer die in feite niks met uw geld doen. En de regelgever is daar onze beste vriend, want die kijkt daar nauwgezet op toe: ‘U bent toch geen ETF aan het verkopen verpakt als actief beheer met de kosten die daarbij horen?’ Dat zou de markt wel eens door elkaar kunnen schudden. Wij zien de regelgever eerder als een bondgenoot dan als een vijand.”
Jullie keren jaarlijks een Value Creation Award uit. Enkele jaren geleden ging die naar EVS, een bedrijf dat recent een zware klap op de beurs kreeg. Is dit een voorbeeld van de ‘value trap’ waarbij een eventuele onderwaardering terecht blijkt te zijn?
CORNELIS. “Vijf of zes jaar geleden noteerde EVS tegen 15 euro, en daarna is het aandeel gestegen tot 38. Nu noteert het opnieuw tegen 18 euro. Maar daar zijn dus wel enkele jaren van mooie waardecreatie aan vooraf gegaan. Dat was niet fake, cijfers liegen niet. Door de economische cyclus is er nu een correctie geweest maar met een intrinsieke waarde van 32 euro was die wellicht overdreven. De tijd zal het uitwijzen.”
HOFFMAN. “Het blijft beleggen, en dat gaat met ups en downs. Dat proberen we klanten mee te geven: laat de tijd zijn werk doen. Zolang de curve op lange termijn stijgend is en het management goed werkt, dan moet je er rekening mee houden dat het tussentijds al eens pijn kan doen.”
Waar wil Value Square over vijf jaar staan?
HOFFMAN. “Ik hoop dat we over vijf jaar hetzelfde doen als vandaag, dat ons DNA niet veranderd is, misschien met één of twee fondsen meer. Met als resultaat dat we verdubbelen in omvang. Niet omgekeerd, de groei moet het gevolg zijn van onze standvastigheid. Eén van de mooiste voorbeelden van duurzame groei in ons land is Lotus Bakeries. Tot twintig jaar geleden was dat een sleeping beauty, een zogenaamd saaie onderneming met een beurskoers die amper bewoog maar die altijd uitblonk in degelijkheid. En dan is ze wakker geworden. Wel, ik zou ook graag die sleeping beauty zijn die wakker wordt. Als je je eigen verhaal schrijft, heb je een kans om er een mooi verhaal van te maken. Dat is wat wij proberen.”
Referenties
- Bron: Trends
- Link: Value Square blijft al twintig jaar het waardebeleggen trouw
- Auteurs: Patrick Claerhout
- Datum: 22/10/2026
